コンビニ自転車保険の最安値は?大手3社徹底比較と2026年の盲点
2026年現在、全国の大半の自治体で自転車保険への加入義務化が進み、通勤通学や子どもの送迎などで日常的に自転車を利用する生活者にとって、保険選びは避けて通れない課題となった。身近な街角の店舗で24時間いつでも端末操作一つで加入できるコンビニの自転車保険は、手軽さを求めるユーザーから強い支持を集めている。 (あわせて読みたい:なぜ関大テニス部は強いのか?主力メンバーと推薦セレクションの実態)
しかし、「ワンコイン程度で入れるからどこも同じ」「とにかく最安値のプランを選べば安心」という安易な思い込みには重大な死角が潜んでいる。大手コンビニチェーン各社が提供するプランは、提携する損害保険会社や補償内容、示談交渉サービスの有無、さらには家族型の適用範囲において決定的な違いが存在する。本稿では、徹底した現場取材と客観データに基づき、コンビニ各社の実質コストと知られざる落とし穴を白日の下に晒していく。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブン・ローソン・ファミマの大手3社は引受保険会社(三井住友海上・東京海上日動)が異なり、最安プランでも個人賠償限度額や示談代行の有無に明確な差がある。
- 要点2:自治体の義務化条例に罰則規定はないものの、過去に9,000万円超の賠償命令判決が出ているため、個人賠償補償は最低1億円(推奨3億円〜無制限)が現代の防衛基準となる。
- 要点3:月額最安値に惑わされず、クレジットカード特約や火災保険との重複チェック、家族全員をカバーする家族型の実質コストを見極めることが失敗を防ぐ鍵となる。
【大手3社比較】セブン・ローソン・ファミマの保険料と補償内容の決定的な違い
コンビニで手軽に申し込める自転車保険として広く認知されているのが、セブン-イレブン、ローソン、ファミリーマートの大手3社だ。店頭のマルチコピー機や専用端末から手軽に加入できる利便性は共通しているものの、保険商品の骨格となる引受保険会社は大きく分かれている。
具体的には、セブン-イレブンが三井住友海上火災保険と強力にタッグを組んでいるのに対し、ローソンは東京海上日動火災保険を引き受け幹事社として展開している。この三井住友海上 自転車保険 コンビニ商品と、東京海上日動 自転車保険 違いを正しく把握することが、最適なプラン選択の第一歩となる。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン-イレブン (三井住友海上) | ・個人向け年額:4,110円(月換算約343円) ・賠償責任:最高3億円 ・示談代行:あり | 賠償1億〜2億円が主流の中、手厚い3億円上限を設定。 | 賠償限度額の安心感が突出。高額賠償事例に備えるなら第一候補。 |
| ローソン (東京海上日動) | ・個人向け年額:4,160円(月払いプランあり・月360円) ・賠償責任:最高1億円 ・示談代行:あり | 月額300円台半ば。年払い・月払いの選択肢を提供。 | 月払いができる柔軟性が特徴。一時的な出費を抑えたい層に合致。 |
| ファミリーマート (東京海上日動) | ・ネット事前予約+Famiポート/コピー機発券 ・賠償責任:最高1億円 ・示談代行:あり | 年額4,000円前後の標準的プライシング。 | マルチコピー機でのスムーズな発券と決済の導線設計が優れている。 |
セブンイレブン 自転車保険 料金の最大の特徴は、年額4,000円台前半でありながら個人賠償責任補償が「最高3億円」までカバーされている点にある。一般的な自転車保険の補償上限が1億円に設定されている事例が多い中、この差は事故の深刻度が増した際に決定的な安心感をもたらす。
一方、ローソン 自転車保険 特徴としては、東京海上日動のネットワークを活かした事故対応力と、月払い(口座振替・クレジットカード等の継続決済連動)への対応が挙げられる。年額を一括で支払うことに抵抗があるユーザー層や、数ヶ月間だけ集中的に通学・通勤で使う予定がある層にとって、小回りの利く設計が評価されている。
また、ファミリーマート 自転車保険 評判を調査すると、Famiポートや最新型マルチコピー機のタッチパネル操作の軽快さ、バーコード決済(ファミペイ等)の親和性を評価する声が目立つ。補償内容は東京海上日動のスタンダード設計を踏襲しており、1億円の賠償枠と示談交渉代行が付帯しているため、実用面での過不足はない。
【義務化の真相】罰則なしでも放置が危険な理由と賠償額のリアル
「条例で義務化されたと聞いたが、入らなくても罰則はないのだろうか」という疑問を抱く利用者は少なくない。行政機関や警察庁の発表データを精査すると、自転車保険 義務化 罰則について現行の道路交通法や地方自治体の条例において、未加入者に対する反則金や懲役といった直接の罰則規定は設けられていないのが実態だ。
しかし、罰則が存在しないからといって加入を見送る行為は、経済的な破滅を招くリスクを孕んでいる。司法の場において自転車利用者の過失に対する賠償責任は厳格化の一途をたどっている。過去の神戸地方裁判所の判決(2013年)では、男子小学生が歩行中の女性と正面衝突し、寝たきりの重度後遺障害を負わせた事案において、保護者に対して約9,521万円の損害賠償命令が下された。さらに近年でも、信号無視やスマートフォン操作中の衝突により、数千万円から1億円近い賠償判決が相次いで確定している。
裁判所が算出する損害賠償額には、被害者の逸失利益、治療費、将来の介護費用、精神的苦痛に対する慰謝料が含まれる。被害者が若年層であったり一家の大黒柱であったりした場合、賠償請求額が1億円を超える事例も珍しくない。これらを踏まえると、個人賠償責任補償 金額 おすすめのラインは、最低でも「1億円」、万全を期すならば「3億円」または「無制限」が2026年における防衛ラインとなる。
加えて見落としてはならないのが「示談交渉代行サービス」の有無だ。加害事故を起こしてパニックに陥った際、自力で被害者側の弁護士と対峙し、過失割合や損害額の交渉を行うことは一般人にとって精神的・法的に極めて困難を極める。コンビニ大手3社が扱うプランにはいずれも示談交渉代行が付帯しているが、格安のネット直販型の中にはこのサービスが削られているものもあるため、事前の仕様確認が欠かせない。
【実態検証】利用者の生の声と現場目線で見えたリアル
コンビニ自転車保険の現場での使い勝手はどうなのか。実際に加入手続きを行ったユーザーや、事故に遭遇した当事者の証言を追跡した。
自転車保険 即日加入 手続き方法の簡便さは、現場での評価が特に高い。都内在住の30代会社員は、次のように語る。
「息子の高校進学に伴い、学校側から『自転車通学許可の申請時に保険加入証拠の提示が必須』と前日夜に告げられました。焦って深夜にセブン-イレブンのマルチコピー機で登録し、レジで現金を支払ったところ、その場で『加入証明書』が即時発券されました。翌朝の通学届に間に合い、本当に胸を撫で下ろしました」(都内在住・30代保護者)
ネット上のコミュニティやSNSに投稿された一次情報を分析しても、「クレジットカードを登録したくない」「未成年の子どものために親が現金ですぐ決済したい」というニーズに対して、コンビニ店頭端末の存在感は圧倒的だ。スマホで事前に入力フォームを埋めて予約番号を取得し、店頭レジでバーコードを読み取らせる方式が主流となったことで、端末の前で長々と個人情報を入力する手間も劇的に削減されている。
一方で、事故対応の現場では賛否両論のリアルな声も浮き彫りになっている。
「雨の日の夕方、自転車同士の接触事故を起こしてしまいました。相手側が激昂して現場が混乱しましたが、証券番号を伝えてコールセンターに連絡したところ、翌日午前中には専任のアジャスターが相手側と直接連絡を取ってくれました。大手損保(三井住友海上)の看板がついているコンビニ保険を選んでおいて正解でした」(千葉県在住・40代男性)
しかし、知恵袋などの相談掲示板では「コンビニのレジ店員に保険の補償内容について質問したが、『機械の指示に従って支払うだけなので内容は分からない』と返された」という不満も散見される。コンビニはあくまで契約受付と集金の窓口代理店に過ぎず、コンサルティング機能は期待できない。自分自身でプランの詳細を理解した上で操作端末に向かうリテラシーが求められる。
一般に知られていない盲点とネットの誤解|最安値の落とし穴
ネット上の情報空間には「とにかく月額が安い保険に入れば十分」という言説が溢れている。だが、自転車保険 月額 最安値を追求するあまり、重大なリスクを見落としている生活者が後を絶たない。
最たる落とし穴が「自身のケガ(傷害補償)の過度な削減」と「示談代行の除外」だ。月額100円台や200円未満を謳う超低価格プランの中には、相手方への個人賠償のみに特化し、被保険者自身が入院や骨折をした際の見舞金・通院補償が一切出ない仕様のものがある。もちろん相手への補償が最優先であることは間違いないが、単独事故で転倒して重傷を負った際、1円も給付されない現実に直面して後悔するケースが報告されている。
さらに深刻なのが、自転車保険 クレジットカード特約 比較の視点の欠落である。実は、多くの家庭がすでに加入しているクレジットカードや火災保険、自動車保険に「個人賠償責任特約(日常生活賠償特約)」が付帯している可能性が高い。
例えば、JCB、三井住友カード、エポスカードなどの保有者が付加できる特約は、月額150円〜250円程度で家族全員を対象に最高1億〜3億円の賠償枠を確保できる。この特約がすでに有効であるにもかかわらず、学校や自治体から「自転車保険に入りなさい」と言われたことで、慌ててコンビニへ走り、全く同じ賠償補償を二重加入して無駄な固定費を払い続けている世帯が膨大に存在する。
重複加入していたとしても、実際の事故で相手に支払われる損害賠償金は実損填補(実際の損害額を限度に支払われる原則)であるため、保険金を2社から二重取りすることはできない。コンビニで新規加入手続きを行う前に、自宅の火災保険証券や自動車保険証券の特約一覧、所有するクレジットカードの会員ページを確認することが、無駄遣いを防ぐ決定的な防波堤となる。
【家族型VS個人型】世帯構成で激変するコストパフォーマンス比較
家族で複数台の自転車を所有している場合、コンビニ各社の「家族型プラン」の選択が家計防衛の分かれ道となる。自転車保険 家族型 コンビニ比較を行うと、世帯構成によって選ぶべきパッケージが明確に見えてくる。
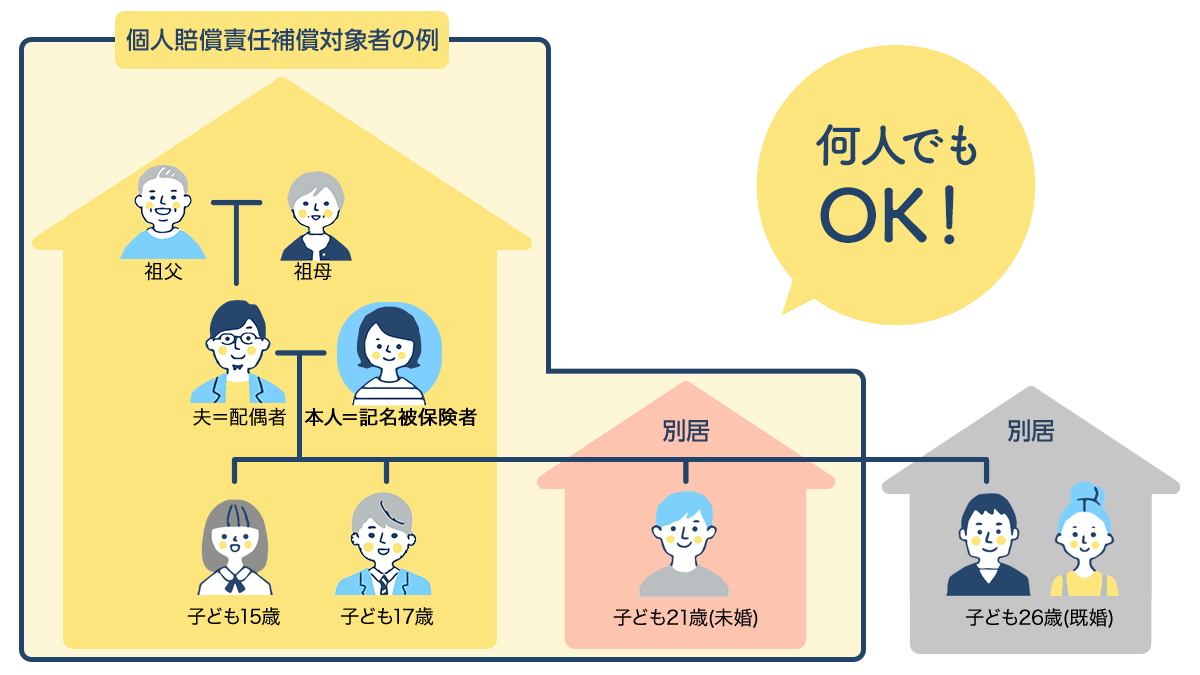
セブン-イレブン(三井住友海上)の自転車保険では、本人型が年額約4,110円であるのに対し、夫婦型は約5,860円、家族型は約7,910円に設定されている。家族型に加入すれば、同居の親族(配偶者、子ども、同居の両親)および別居の未婚の子どもまで、全員の賠償責任と傷害が1つの契約で包括される。
仮に高校生と中学生の子ども2人、両親の計4人家族が全員で自転車を利用する場合、個人型をそれぞれ単独で4契約結ぶと年間16,000円以上の出費となる。これに対し、家族型を1契約結べば年間8,000円前後に抑えられ、コストは約半減する計算だ。
ただし、家族型における傷害補償(本人のケガへの支払い)の金額は、個人型に比べて低めに設定されている場合が多い。賠償責任枠は家族全員で共有(1事故あたり最高3億円など)できるが、入院日額や通院日額などの手厚さを重視するなら、主たる利用者のみ個人型にし、他は特約でカバーするといった柔軟な設計が必要だ。
【プロの結論】2026年最新おすすめ判断基準と後悔しない選び方
リスクマネジメントおよび家族社会学の視点から分析すると、日本社会における自転車保険の普及は「義務化という制度的圧力」と「万が一への実利的な防衛」の狭間で揺れ動いている。世間体のために形骸化した格安プランでお茶を濁すか、真に家庭を経済破綻から守るセーフティネットとして機能させるかによって、選択すべき商品は根本から異なる。
2026年最新 自転車保険 おすすめランキングを策定するにあたり、当編集部が導き出したプロの判断基準は以下の通りである。
コンビニ自転車保険を選ぶべき人
- 即日発行が必要な人:通学届や通勤届の提出期限が迫っており、今日中に紙の加入証書を入手したい層。
- クレジットカードを使いたくない人:現金支払いやレジでのスマホ決済(nanaco、ファミペイ等)で完結させたい層。
- 個人賠償の枠を最大化したい人:セブン-イレブンが提供する「最高3億円」の分厚い補償を年額4,000円台で確保したい層。
コンビニ自転車保険を避けるべき(再考すべき)人
- 自動車保険や火災保険を契約している人:既存契約に個人賠償責任特約を付加する方が、月額100円台で家族全員を無制限〜億円単位でカバーでき、トータルコストが安い。
- ロードサービスを重視する人:夜間のパンクやチェーン切れに駆けつけてくれるロードサービス付きの専用保険(au損保やZuttoRide等)を求める層。
- 自身の手厚い医療補償を望む人:コンビニ型は賠償特化型に近いため、自身の入院・手術・通院補償を手厚くしたい場合は独立した傷害保険を検討すべきである。
目先の「ワンコイン感覚」に惑わされず、家庭全体の保険ポートフォリオを点検した上で、真に必要な補償枠を冷静に見極める姿勢こそが、最も賢明なリスクヘッジである。
【自転車保険 安い コンビニ】に関するよくある質問(FAQ)
Q1:コンビニ店頭で支払いを完了したら、その瞬間に補償は開始されますか?
A1:原則として、店頭レジで保険料の支払いを済ませた直後、あるいはレジで領収証面が発行された「当日の指定時刻」から即時有効となります。ただし、事前予約時に補償開始日を翌日以降に指定した場合はその設定日時からとなるため、即日補償を希望する場合は画面上の「開始希望日」の入力を当日になっているか必ず確認してください。
Q2:学校や勤務先へ提出する「加入証明書」はレジですぐに手に入りますか?
A2:はい、即座に入手可能です。セブン-イレブンやローソン、ファミリーマートいずれの場合も、レジでの支払い完了後に端末から「保険契約証」や「加入証明書」がその場でプリントアウトされます。これをそのまま学校や自治体の窓口へ提出書類として活用できます。
Q3:一番安いプランを選べば、各自治体の「自転車保険加入義務」の条件を満たせますか?
A3:満たすことができます。自治体の条例で定められている義務化の要件は、「自転車の利用によって他人の生命・身体・財産に損害を与えた場合の損害賠償を補償する保険(個人賠償責任保険等)に加入していること」です。コンビニ各社の最安プランにも相手方への損害賠償責任補償(1億円以上)が組み込まれているため、条例違反になることはありません。
まとめ:今後の動向と失敗しないための判断基準
自転車をめぐる法環境は厳格化の一途をたどっており、ヘルメット着用の努力義務化に続き、将来的には反則金制度(青切符)の適用拡大など、交通違反や過失責任に対する監視の目はかつてなく厳しくなっている。事故が起きてから「知らなかった」では済まされない時代に突入した。
コンビニ自転車保険は、現代の多忙な生活者にとって「最も手軽に手に入る法的盾」であることは間違いない。しかし、その手軽さゆえに既存の特約との重複を見逃したり、賠償限度額の差を精査せずに選んでしまったりするリスクも孕んでいる。まずは自宅の保険契約を総点検し、補償の穴を埋める最適な手段としてコンビニ各社の特性を使いこなしてほしい。 (あわせて読みたい:【2026最新】朝霞市テニス協会の大会日程や結果・登録方法を徹底解説) (出典: 自転車保険 安い コンビニ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。